Đề xuất yêu cầu người mua nhà hình thành trong tương lai chuyển 5% giá trị hợp đồng còn lại vào tài khoản phong tỏa tại ngân hàng thay vì tự giữ tiền như trước đây đang tạo ra làn sóng tranh luận gay gắt. Dù mục tiêu đặt ra là tạo sự cân bằng và bảo đảm giao dịch, nhưng nếu thiếu các chế tài ràng buộc về thời hạn cấp sổ, cơ chế mới này rất dễ đẩy khách hàng vào thế “nắm đằng lưỡi” – vừa bị chôn vốn, vừa mòn mỏi đợi sổ hồng vô thời hạn.
1. Cơ chế mới: Cân bằng giao dịch hay bảo vệ dòng tiền cho doanh nghiệp?
Theo quy định hiện hành của Luật Kinh doanh bất động sản, khách hàng đóng tối đa 95% giá trị căn hộ khi nhận bàn giao; 5% còn lại chỉ được thanh toán khi nhận Giấy chứng nhận quyền sở hữu (sổ hồng). Cơ chế này trao cho người mua một vũ khí tự vệ quan trọng: giữ lại một phần tiền để tạo áp lực kinh tế buộc chủ đầu tư phải hoàn tất thủ tục pháp lý.
Tại dự thảo sửa đổi mới nhất, Bộ Xây dựng đưa ra phương án:
- Người mua nhà vẫn nộp 95% cho chủ đầu tư.
- 5% còn lại bắt buộc nộp vào tài khoản bảo đảm (phong tỏa) tại ngân hàng.
- Ngân hàng chỉ giải ngân cho doanh nghiệp sau khi cơ quan nhà nước cấp sổ hồng cho cư dân.
Nhiều ý kiến đánh giá đây là giải pháp giúp kéo hình thái giao dịch về điểm cân bằng: doanh nghiệp yên tâm người dân không trốn tránh nghĩa vụ trả nốt tiền sau khi có sổ, trong khi chủ đầu tư cũng có một điểm tựa minh bạch để chứng minh quyền thu hồi công nợ.
Tuy nhiên, ở góc nhìn ngược lại, không ít người mua nhà và chuyên gia tài chính cho rằng quy định này vô hình trung đang bảo vệ dòng tiền cho doanh nghiệp hơn là bảo vệ người tiêu dùng. Thay vì được giữ tiền trong túi để chủ động ứng phó rủi ro, người dân buộc phải xuất toàn bộ 100% dòng tiền của mình ngay từ thời điểm nhận nhà.
2. Nỗi ám ảnh “chây ì làm sổ”: Bài học nhãn tiền từ thực tế
Mối lo ngại lớn nhất của người mua nhà không phải là việc gửi tiền vào ngân hàng, mà là nguy cơ tiền bị “đóng băng” suốt nhiều năm trời nếu dự án phát sinh sai phạm từ phía chủ đầu tư.
Thực tế thị trường bất động sản Hà Nội đã chứng kiến không ít dự án nơi người dân nộp đủ 95% nhưng sổ hồng vẫn bặt vô âm tín suốt cả thập kỷ.
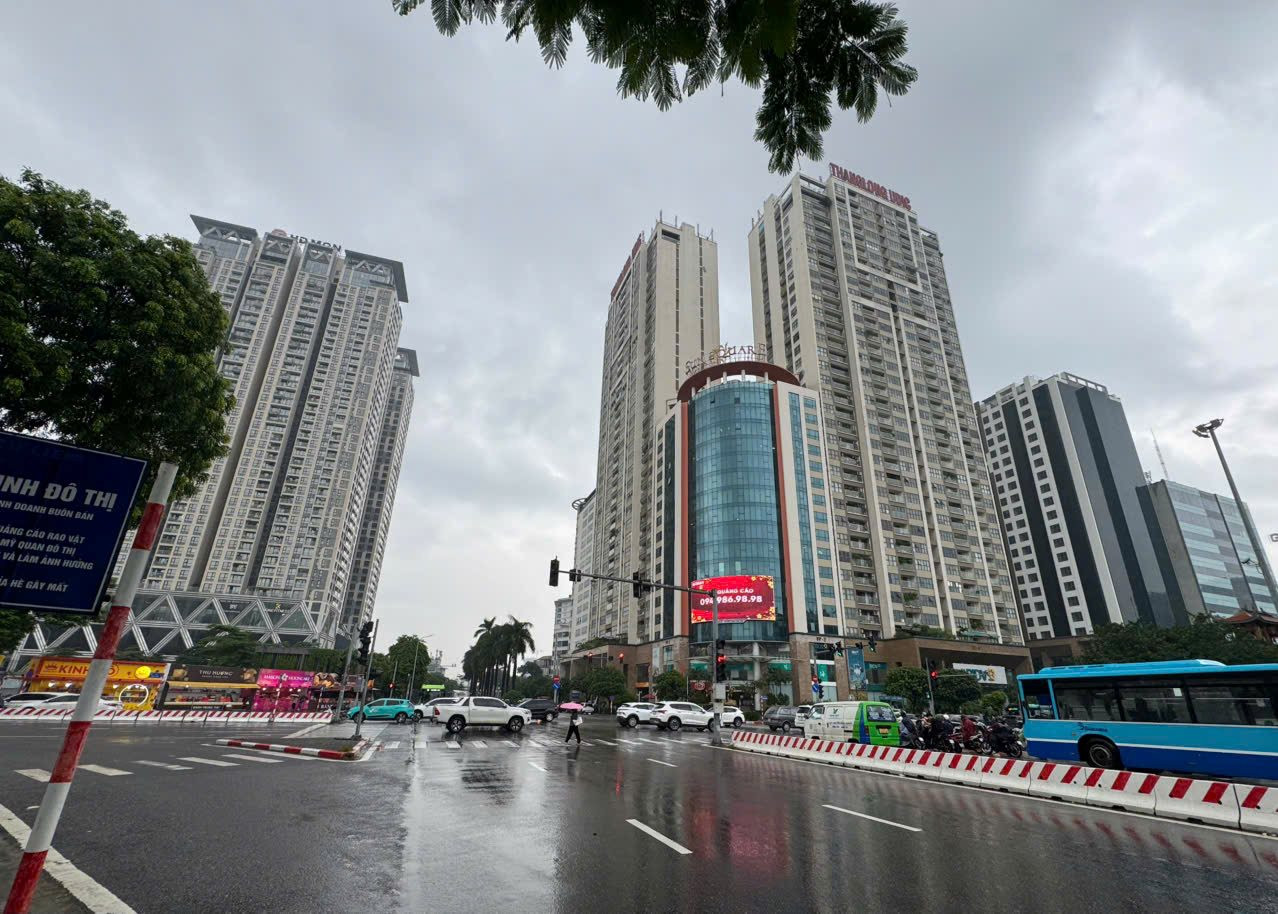
- Điển hình là dự án Sun Square (21 Lê Đức Thọ, quận Nam Từ Liêm): Do chủ đầu tư tự ý điều chỉnh nâng tầng cao từ 30 lên 34 tầng và vướng mắc nghĩa vụ nộp tiền sử dụng đất bổ sung đối với 30% diện tích sàn bàn giao cho thành phố, gần 10 năm qua có tới 163 căn hộ vẫn chưa được cấp sổ hồng.
Nếu áp dụng cơ chế mới vào những trường hợp như trên:
- Người mua nhà phải nộp đủ 100% dòng tiền (với 5% nằm bất động tại ngân hàng).
- Doanh nghiệp dù không lấy được 5% nhưng thực tế đã thu trọn 95% – mức thu đủ để thu hồi vốn và phần lớn lợi nhuận, khiến động lực khắc phục sai phạm bị suy giảm.
- Hậu quả: Người dân gánh trọn thiệt hại – căn hộ không thể thế chấp vay vốn, giao dịch mua bán bị ép giá, trong khi 5% giá trị hợp đồng (lên tới hàng trăm triệu đồng mỗi căn) bị giam lỏng mà không có bất kỳ cơ chế đền bù nào.
3. Ba điều kiện tiên quyết để 5% phong tỏa thực sự là “lá chắn” cho người mua
Để cơ chế tài khoản bảo đảm không biến thành “cái bẫy thanh khoản” đối với người mua nhà, các chuyên gia pháp lý và người tiêu dùng đề xuất dự thảo luật bắt buộc phải tích hợp đồng bộ 3 điều kiện:
Một là: Tiền lãi phát sinh phải thuộc về người mua
Khoản 5% gửi vào tài khoản phong tỏa bản chất vẫn là tài sản thuộc sở hữu hợp pháp của bên mua cho đến khi việc chuyển giao quyền sở hữu nhà đất hoàn tất. Do đó, toàn bộ lãi suất tiền gửi phát sinh trong suốt thời gian phong tỏa phải được trả về cho người mua nhà, tuyệt đối không được chuyển giao cho chủ đầu tư hay bên trung gian.
Hai là: Ngân hàng quản lý phải độc lập và do hai bên cùng thỏa thuận
Không để chủ đầu tư đơn phương chỉ định ngân hàng quản lý tài khoản phong tỏa nhằm triệt tiêu nguy cơ ngân hàng ưu ái doanh nghiệp (vốn là đối tác tín dụng lớn) mà bỏ qua quyền lợi người mua. Tài khoản phong tỏa cần được lập tại ngân hàng trung gian độc lập với hợp đồng 3 bên minh bạch.
Ba là: Bắt buộc quy định “thời hạn cứng” và chế tài hoàn tiền
Đây là yếu tố then chốt nhất. Hợp đồng mở tài khoản phong tỏa phải ấn định một mốc thời gian tối đa chủ đầu tư phải hoàn thành nghĩa vụ bàn giao sổ hồng (ví dụ: tối đa 12 – 18 tháng kể từ ngày nhận nhà).
- Nếu quá thời hạn cam kết mà chưa có sổ do lỗi của doanh nghiệp: Ngân hàng có trách nhiệm chấm dứt phong tỏa, tự động hoàn trả toàn bộ 5% tiền gốc kèm lãi suất về cho người mua.
- Đồng thời, chủ đầu tư phải chịu phạt lãi suất bồi thường trên toàn bộ 95% giá trị nhà mà người dân đã thanh toán trước đó.
4. Phân loại dự án: Tránh cản trở doanh nghiệp làm ăn nghiêm túc
Bên cạnh việc bảo vệ quyền lợi người mua, Luật sư Nguyễn Đinh (Đoàn Luật sư TP. Hà Nội) cũng lưu ý rằng chính sách pháp luật cần có sự phân định rạch ròi:
- Đối với các chủ đầu tư chuẩn chỉnh: Dự án có pháp lý hoàn thiện, tiến độ thi công đúng cam kết thì thủ tục giải tỏa 5% tại ngân hàng phải được rút gọn tối đa, tránh gây ùn ứ dòng tiền và phát sinh thêm chi phí thủ tục cho doanh nghiệp.
- Đối với các chủ đầu tư vi phạm: Cơ chế tài khoản phong tỏa phải đóng vai trò là “vòng kim cô” pháp lý, kết hợp cùng các chế tài xử phạt hành chính và hình sự nếu có hành vi lừa dối, chiếm dụng vốn của cư dân.
Lời kết
Giữ 5% tiền mua nhà tại ngân hàng là một nỗ lực lập pháp văn minh nhằm kéo các giao dịch bất động sản về quỹ đạo minh bạch. Tuy nhiên, một chính sách chỉ thực sự bền vững khi nó bảo vệ công bằng quyền lợi của bên yếu thế. Nếu không quy định chặt chẽ về thời hạn cấp sổ và trách nhiệm hoàn tiền, cơ chế này sẽ khó phát huy tác dụng bảo vệ, thậm chí còn gia tăng thêm rủi ro cho người mua nhà.
Thông tin tham khảo:
- Dự thảo sửa đổi Luật Kinh doanh bất động sản – Bộ Xây dựng.
- Ý kiến chuyên môn từ Luật sư Nguyễn Đinh (Đoàn Luật sư TP. Hà Nội) trên MarketTimes.
- Hồ sơ phản ánh thực tế về trật tự xây dựng và vướng mắc cấp sổ hồng tại dự án Sun Square (21 Lê Đức Thọ, Nam Từ Liêm, Hà Nội).